Está sem dinheiro nos Estados Unidos? Priorize as contas essenciais, negocie suas dívidas, reduza despesas e procure programas de assistência financeira. Conheça também alternativas para conseguir renda extra e recuperar sua estabilidade financeira.

Lidar com dificuldades financeiras nos Estados Unidos exige priorizar despesas essenciais, proteger a moradia e as necessidades básicas, além de identificar quais dívidas podem ser negociadas ou adiadas.
Ficar sem dinheiro ou entrar em uma situação de endividamento pode acontecer com qualquer pessoa, especialmente diante de uma demissão inesperada, problemas de saúde, redução da renda ou outras dificuldades financeiras. Para brasileiros residentes nos Estados Unidos, saber quais contas priorizar, como negociar dívidas, onde encontrar assistência governamental e quais alternativas existem para conseguir dinheiro extra pode fazer toda a diferença. O primeiro passo é entrar no modo sobrevivência financeira: reduzir despesas, proteger as necessidades básicas da família e preservar o dinheiro disponível até recuperar a estabilidade.
Nos Estados Unidos, existem programas públicos, organizações comunitárias e alternativas de trabalho temporário que podem ajudar durante períodos de dificuldade. Também é possível negociar pagamentos com credores, solicitar planos especiais para determinadas contas e buscar novas fontes de renda utilizando habilidades profissionais ou serviços oferecidos por aplicativos. As dicas a seguir são direcionadas principalmente a quem mora nos EUA, mas algumas também podem ser aproveitadas por quem vive no Brasil.
1. Priorize os gastos: quais contas você deve pagar primeiro?
Quando o dinheiro está curto, é fundamental examinar cuidadosamente suas receitas e despesas para identificar quais compromissos precisam ser pagos imediatamente e quais podem ser renegociados ou temporariamente colocados em segundo plano.
A prioridade deve ser proteger a moradia, a alimentação, a saúde, a segurança da família e a capacidade de continuar trabalhando. O Consumer Financial Protection Bureau (CFPB), órgão federal de proteção financeira ao consumidor nos Estados Unidos, recomenda avaliar as consequências de deixar cada conta atrasar, em vez de simplesmente pagar os boletos na ordem em que chegam.
Entre as despesas que merecem atenção especial estão:
-
Aluguel ou hipoteca (rent ou mortgage): deixar de pagar o aluguel pode resultar em multas e, dependendo da legislação local e do processo judicial, até mesmo em despejo. Para quem tem imóvel financiado, atrasos podem levar a procedimentos de execução hipotecária (foreclosure). Os prazos e as consequências variam conforme o contrato e as leis estaduais.
-
Serviços essenciais (utilities): gás, eletricidade e água são fundamentais para manter a residência funcionando. O atraso pode resultar em multas ou interrupção do serviço, conforme as regras locais.
-
Pensão alimentícia (child support): trata-se de uma obrigação legal que não deve ser ignorada. O não pagamento pode gerar cobrança judicial, retenção de salários e outras penalidades, dependendo do caso.
-
Impostos (taxes): dívidas com o Internal Revenue Service (IRS), a Receita Federal americana, precisam ser tratadas com atenção. Ignorar notificações pode aumentar o débito com multas e juros, mas existem alternativas para negociar pagamentos.
-
Financiamento do automóvel (car payment): se você depende do carro para trabalhar, atrasar as parcelas pode colocar seu meio de transporte em risco. A possibilidade de retomada do veículo (repossession) depende do contrato e das leis aplicáveis.
-
Empréstimos estudantis (student loans): quem está com dificuldades para pagar deve procurar o administrador do empréstimo e verificar as opções de parcelamento, redução temporária ou suspensão dos pagamentos, quando elegível.
-
Seguro médico e outros seguros essenciais: perder a cobertura médica pode deixar a família vulnerável a despesas inesperadas. Avalie também a importância do seguro automobilístico e residencial, considerando as exigências legais e os riscos envolvidos.
O CFPB disponibiliza orientações para quem não consegue pagar todas as contas e precisa decidir quais compromissos devem receber prioridade. Consulte o guia oficial para organizar e priorizar pagamentos.
Como negociar contas e dívidas nos Estados Unidos
Nem todo débito precisa ser pago integralmente de uma só vez. Muitas empresas de serviços públicos oferecem programas de assistência ou planos de parcelamento para consumidores que enfrentam dificuldades financeiras. Por isso, entre em contato com os fornecedores antes que o serviço seja interrompido.
Se você deve impostos, pode verificar diretamente no site do IRS os planos de pagamento (Payment Plans). Dependendo do valor devido e da situação fiscal, é possível solicitar um plano de curto prazo ou um acordo de pagamentos mensais (installment agreement).
Quem possui empréstimos estudantis federais também deve verificar as alternativas disponíveis em Federal Student Aid. Existem modalidades de pagamento baseadas na renda, além de opções de adiamento (deferment) ou suspensão temporária (forbearance), desde que o estudante ou ex-estudante cumpra os requisitos. É importante lembrar que os juros podem continuar acumulando durante determinados períodos de suspensão.
Atenção: não presuma que uma dívida estudantil seja impossível de resolver por meio de falência (bankruptcy). Embora a quitação de empréstimos estudantis seja mais restrita e geralmente exija um procedimento judicial específico, existem situações em que ela pode ser concedida.
2. O que pode ser cortado do orçamento e ficar para depois?
Organização financeira e redução de despesas mensais.
Quando a situação aperta, alguns sacrifícios temporários podem ser necessários. O objetivo não é eliminar permanentemente tudo o que proporciona conforto, mas reduzir os gastos que não são indispensáveis até que a renda volte a ficar equilibrada.
Uma das primeiras medidas é revisar assinaturas e serviços recorrentes, como academia, plataformas de streaming, TV a cabo, aplicativos pagos e outros serviços que podem ser cancelados ou substituídos por alternativas mais econômicas.
Cartão de crédito: pague o que conseguir, mas pare de aumentar a dívida
Se você não consegue quitar integralmente a fatura do cartão de crédito, pagar pelo menos o valor mínimo dentro do prazo pode evitar que a conta fique imediatamente inadimplente. Entretanto, isso não significa que a dívida deixou de crescer: os juros continuam incidindo sobre o saldo não pago, podendo tornar o débito ainda maior nos meses seguintes.
O ideal é guardar os cartões e interromper novas compras, principalmente aquelas que não são essenciais. Entre em contato com a instituição financeira e pergunte sobre programas de dificuldade financeira (hardship programs), redução temporária de juros ou alternativas de parcelamento.
O Consumer Financial Protection Bureau recomenda procurar a administradora do cartão assim que perceber que não conseguirá pagar a fatura. Também alerta para empresas que prometem eliminar dívidas mediante cobranças antecipadas ou orientam o consumidor a parar de falar com os credores.
Reduza os gastos com telefone, internet e entretenimento

Reduzir as despesas mensais pode ajudar as famílias a preservar a renda restante, especialmente por meio da revisão de assinaturas, gastos com cartão de crédito, transporte e custos domésticos.
A TV a cabo pode ser substituída por alternativas mais baratas, como serviços gratuitos de televisão digital disponíveis na região, desde que exista cobertura e uma antena compatível. Também vale cancelar assinaturas pouco utilizadas e renegociar os pacotes de internet e telefone celular.
No caso do celular, converse com a operadora e pergunte se existe a possibilidade de mudar para um plano mais básico, obter descontos temporários ou negociar um parcelamento da conta. Algumas empresas também oferecem programas de assistência para clientes de baixa renda, conforme a região e os requisitos de elegibilidade.
Se precisar economizar com internet, bibliotecas públicas e alguns estabelecimentos comerciais oferecem Wi-Fi gratuito. O hotspot do celular também pode ser uma alternativa, desde que seu plano permita o compartilhamento de dados. Evite, porém, acessar informações bancárias ou realizar operações financeiras em redes públicas desprotegidas.
Economize na alimentação, no transporte e nas compras
Outro ponto importante é rever os gastos dentro e fora de casa. Preparar refeições, planejar as compras do supermercado e evitar restaurantes, bares e pedidos frequentes por delivery podem representar uma economia significativa no orçamento.
Também vale comparar preços de medicamentos e perguntar ao profissional de saúde ou farmacêutico sobre a disponibilidade de versões genéricas, que podem custar menos do que os medicamentos de marca. Nunca interrompa um tratamento ou substitua um medicamento prescrito sem orientação profissional.
Avalie ainda se você realmente precisa de um carro para cada pessoa da família ou se é possível compartilhar o veículo, utilizar transporte público ou organizar caronas para o trabalho. Se houver um segundo automóvel que não seja indispensável, considere os custos de manutenção, seguro, combustível e financiamento antes de decidir mantê-lo.
Uma mudança simples de hábito também pode fazer diferença: receber amigos em casa, preparar refeições e reduzir passeios pagos são maneiras de continuar socializando sem comprometer o orçamento.
Procure ajuda para alimentação e despesas essenciais
Nos Estados Unidos, existem programas governamentais e organizações sem fins lucrativos que ajudam famílias em situação de dificuldade financeira. Dependendo da renda, da composição familiar, do estado de residência e das regras de imigração aplicáveis, pode ser possível receber assistência para alimentação, moradia, energia elétrica e outras necessidades.
Entre as alternativas estão:
-
SNAP (Supplemental Nutrition Assistance Program): programa de assistência alimentar, conhecido popularmente como food stamps.
-
CalFresh: nome do programa SNAP na Califórnia, destinado a famílias e indivíduos que atendem aos critérios de elegibilidade.
-
Food Banks: bancos de alimentos e organizações comunitárias que distribuem mantimentos gratuitamente.
-
LIHEAP: programa federal de assistência para despesas de energia residencial, administrado por estados e outras entidades.
-
TANF (Temporary Assistance for Needy Families): programa que pode oferecer assistência financeira temporária e outros tipos de apoio a famílias elegíveis.
É importante verificar os requisitos de cada programa, pois a elegibilidade não é automática para todos os imigrantes ou residentes legais. As regras podem variar conforme o benefício e o estado.
Para encontrar programas disponíveis na sua região, consulte o portal oficial do governo americano: USA.gov – Financial Hardship. Para encontrar assistência alimentar imediata, também é possível ligar para a National Hunger Hotline pelo número 1-866-3-HUNGRY (1-866-348-6479), com atendimento em inglês e espanhol.
3. Encontre novas fontes de renda e faça dinheiro extra
Alternativas de trabalho temporário e serviços nos Estados Unidos.
Uma das vantagens de morar nos Estados Unidos é a variedade de possibilidades para conseguir trabalhos extras, seja por meio de aplicativos, serviços temporários ou atividades autônomas. Se você perdeu o emprego, teve uma redução salarial ou simplesmente precisa complementar a renda, considere utilizar suas habilidades e sua disponibilidade para conseguir dinheiro adicional.
Veja algumas possibilidades:
Babá, motorista de aplicativo e passeador de cães
Se você tem amigos ou conhecidos com filhos pequenos, ofereça seus serviços como babá (babysitter) durante algumas horas, à noite ou nos finais de semana. Muitas famílias precisam de alguém de confiança para cuidar das crianças enquanto trabalham ou saem para algum compromisso.
Outra possibilidade é trabalhar como motorista de aplicativo ou entregador, utilizando plataformas como Uber, Lyft, DoorDash e Instacart. Antes de começar, verifique os requisitos de cadastro, os custos envolvidos, o seguro necessário e quanto realmente sobra depois das despesas com combustível e manutenção.
Se você gosta de animais, também pode procurar oportunidades como passeador de cães (dog walker) ou cuidador de pets (pet sitter). Aplicativos como Rover permitem oferecer serviços de hospedagem, passeios e cuidados com animais, conforme a disponibilidade na sua região.
Utilize suas habilidades para conseguir trabalhos temporários
Você sabe pintar paredes, montar móveis, fazer pequenos reparos domésticos, cuidar de jardins ou realizar serviços de limpeza? Essas habilidades podem se transformar em uma fonte de renda adicional.
Plataformas como Taskrabbit conectam profissionais a pessoas que precisam de serviços domésticos e pequenas tarefas. Dependendo da cidade, também existem oportunidades para montagem de móveis, mudanças, organização de ambientes e manutenção residencial.
Quem possui conhecimentos em informática, design, fotografia, tradução, redação ou marketing digital pode procurar trabalhos freelancers e atender clientes pela internet. O importante é identificar o que você sabe fazer e transformar essa habilidade em um serviço pelo qual outras pessoas estejam dispostas a pagar.
Alugue um quarto ou espaço disponível na sua residência
Se moram apenas duas pessoas na sua casa e existe um ou até dois quartos desocupados, considere a possibilidade de alugar um deles para ajudar a pagar as despesas mensais.
Outra alternativa pode ser alugar uma vaga de estacionamento ou um espaço de armazenamento, caso sua propriedade permita esse tipo de utilização.
Plataformas como Airbnb oferecem oportunidades para quem deseja disponibilizar quartos ou imóveis para hospedagem de curta duração. Entretanto, antes de anunciar, verifique as regras municipais, as exigências de licenciamento, as obrigações tributárias, as condições do contrato de aluguel e as normas do condomínio, quando aplicáveis.
O importante é explorar alternativas de renda sem assumir compromissos que possam gerar despesas adicionais ou problemas legais. Atualmente, especialmente nos Estados Unidos, existem diferentes maneiras de ganhar dinheiro utilizando aplicativos, serviços de terceiros ou habilidades que você já possui.
4. Procure assistência governamental e organizações comunitárias
Se você perdeu o emprego ou está enfrentando dificuldades para pagar as despesas básicas, não deixe de procurar ajuda nas agências governamentais da sua cidade ou estado.
Nos Estados Unidos, cada estado possui seu próprio sistema de seguro-desemprego (unemployment benefits), com critérios de elegibilidade, valores e duração dos pagamentos. Se você foi demitido ou teve uma redução significativa de trabalho, consulte o departamento estadual responsável pelo programa.
Também existem organizações sem fins lucrativos (nonprofit organizations), instituições religiosas, associações comunitárias e entidades de apoio a famílias que oferecem orientação financeira, alimentos, assistência emergencial e encaminhamento para serviços sociais.
O governo federal mantém uma página com informações sobre programas de assistência para pessoas que enfrentam dificuldades financeiras. Acesse USA.gov – Facing Financial Hardship para encontrar orientações sobre benefícios alimentares, moradia, contas de serviços públicos e desemprego.
Outra alternativa é ligar para 211, um serviço de encaminhamento para programas comunitários e assistência social disponível em grande parte dos Estados Unidos. O atendimento pode ajudar a localizar bancos de alimentos, serviços de moradia emergencial, programas de auxílio para pagamento de contas e organizações próximas.
Se você é cidadão americano ou possui uma situação migratória que permite participar de determinados programas, verifique individualmente os requisitos. Não deixe de procurar orientação apenas por não conhecer os benefícios disponíveis, mas também não presuma que todos os programas são acessíveis a qualquer categoria migratória.
5. Precisa de dinheiro imediatamente? Considere alternativas com cuidado
Se você precisa de dinheiro para resolver uma emergência, uma possibilidade é conversar com familiares ou amigos que tenham condições de ajudar. Dependendo da relação e da situação financeira de cada pessoa, um empréstimo familiar pode ser menos oneroso do que recorrer a instituições financeiras que cobram juros elevados.
Se o valor não for muito alto e você tiver condições de estabelecer uma data realista para devolver o dinheiro, apresente uma proposta clara. Mesmo entre pessoas próximas, é recomendável deixar por escrito o valor emprestado, o prazo de pagamento e as condições combinadas, evitando mal-entendidos.
Outra possibilidade é conversar diretamente com o banco ou a instituição financeira sobre alternativas de crédito com juros menores, mas somente depois de avaliar se a nova dívida realmente cabe no orçamento.
Evite recorrer a empréstimos de curtíssimo prazo com juros muito elevados (payday loans) ou assumir novos financiamentos sem entender o custo total. Uma solução aparentemente rápida pode transformar uma dificuldade temporária em um problema financeiro ainda maior.
Antes de contratar qualquer serviço de renegociação de dívidas, pesquise a empresa, verifique sua reputação e desconfie de promessas de eliminação garantida de débitos ou cobranças antecipadas.
6. Mantenha a calma e organize um plano para sair da crise financeira
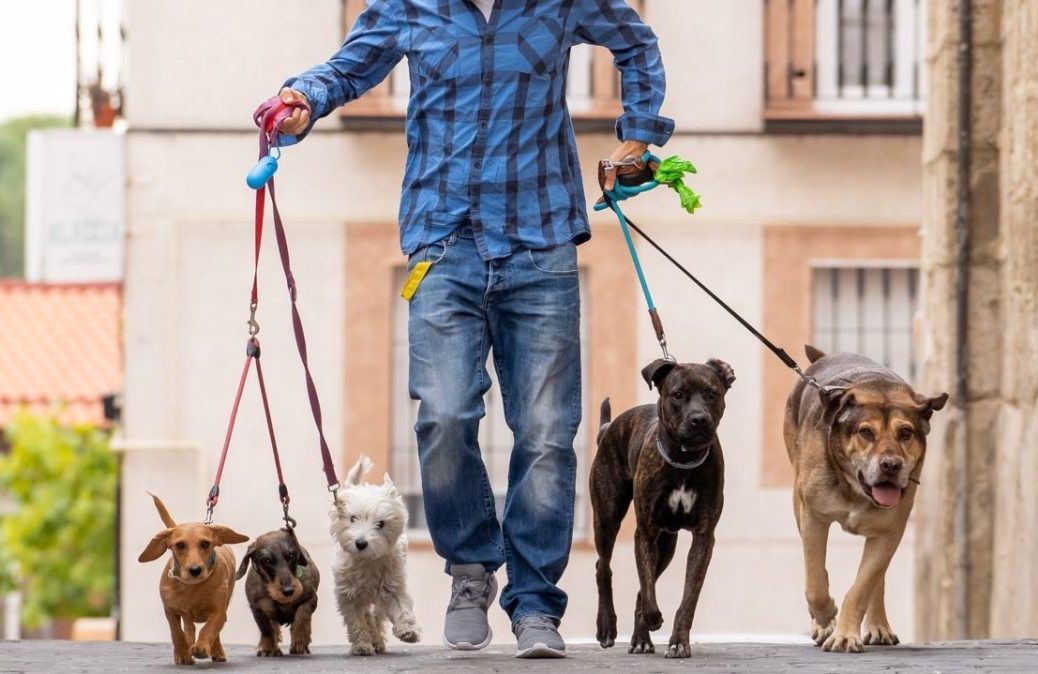
Trabalhos temporários e oportunidades na economia gig oferecem maneiras alternativas de ganhar dinheiro extra, desde cuidar de crianças e serviços de entrega até cuidar de animais de estimação e trabalhar como freelancer.
Entrar no modo sobrevivência não significa desistir dos seus objetivos ou aceitar que a situação financeira permanecerá difícil para sempre. Significa reconhecer que existe um problema, tomar decisões práticas e concentrar os recursos disponíveis no que realmente importa.
Comece anotando quanto dinheiro entra na sua conta, quais são as despesas indispensáveis, quais dívidas precisam de negociação e quanto você consegue economizar mensalmente. Depois, estabeleça pequenas metas para recuperar o equilíbrio financeiro, evitando assumir novos compromissos antes de ter condições de cumpri-los.
Seja persistente na procura por oportunidades de trabalho, procure assistência quando necessário e converse com seus credores antes que os atrasos se transformem em problemas maiores.
Não perca a fé e procure manter uma atitude positiva. Momentos de dificuldade financeira podem ser desgastantes, mas planejamento, informação e disposição para buscar alternativas ajudam a atravessar períodos complicados e reconstruir sua estabilidade econômica.
FAQ – Perguntas frequentes
1. O que fazer quando estou sem dinheiro para pagar as contas nos Estados Unidos?
Primeiro, priorize despesas essenciais, como moradia, alimentação, água, energia elétrica, saúde e transporte necessário para trabalhar. Depois, entre em contato com os credores para negociar pagamentos e procure programas governamentais ou organizações comunitárias que ofereçam assistência financeira.
2. Quais programas do governo americano ajudam pessoas com dificuldades financeiras?
Existem programas como SNAP, CalFresh, LIHEAP e TANF, além de benefícios estaduais de desemprego e iniciativas de assistência habitacional. Os requisitos variam conforme o programa, o estado, a renda familiar e a situação migratória do solicitante.
3. Como negociar dívidas de cartão de crédito nos Estados Unidos?
Entre em contato diretamente com a administradora do cartão e explique sua dificuldade financeira. Pergunte sobre programas de hardship, redução temporária de juros, parcelamento ou outras condições especiais. Pagar apenas o mínimo pode evitar determinados atrasos, mas não impede a cobrança de juros sobre o saldo restante.
4. Quais são as melhores opções para ganhar dinheiro extra nos Estados Unidos?
Algumas possibilidades incluem trabalhar como babá, motorista de aplicativo, entregador, passeador de cães, cuidador de animais, freelancer ou prestador de serviços domésticos. Também é possível alugar um quarto ou espaço disponível, desde que as regras locais e contratuais permitam.
5. Imigrantes brasileiros podem receber assistência financeira do governo americano?
Depende da categoria migratória, do programa e dos requisitos específicos de elegibilidade. Alguns benefícios possuem restrições para determinadas categorias de imigrantes, enquanto organizações comunitárias e bancos de alimentos podem oferecer assistência independentemente da elegibilidade para determinados programas governamentais.